ECブランドの共創や支援を行う企業では、自社の成長と支援先・参画ブランドの成長を分けて把握する必要があります。本稿はMOON-Xの資金調達および資本業務提携の公開ニュースを確認し、複数事業を束ねる経営基盤を一般論として考えます。
公開情報が示している取引
MOON-Xは、2022年7月のシリーズB初回ラウンドで総額7億円を調達しました。これは同社の2022年9月13日付の公式発表で確認できます。本稿では、この初回調達を起点に、ECブランドを支える経営基盤を考えます。
資金調達・資本業務提携と、会社や事業の売却は区別して考える必要があります。本稿はMOON-X自体や特定ブランドの売却完了を示すものではありません。同社が共創型M&Aを事業としていることと、この資金調達も分けて理解します。出資比率、評価額、個別の提携条件は推測しません。
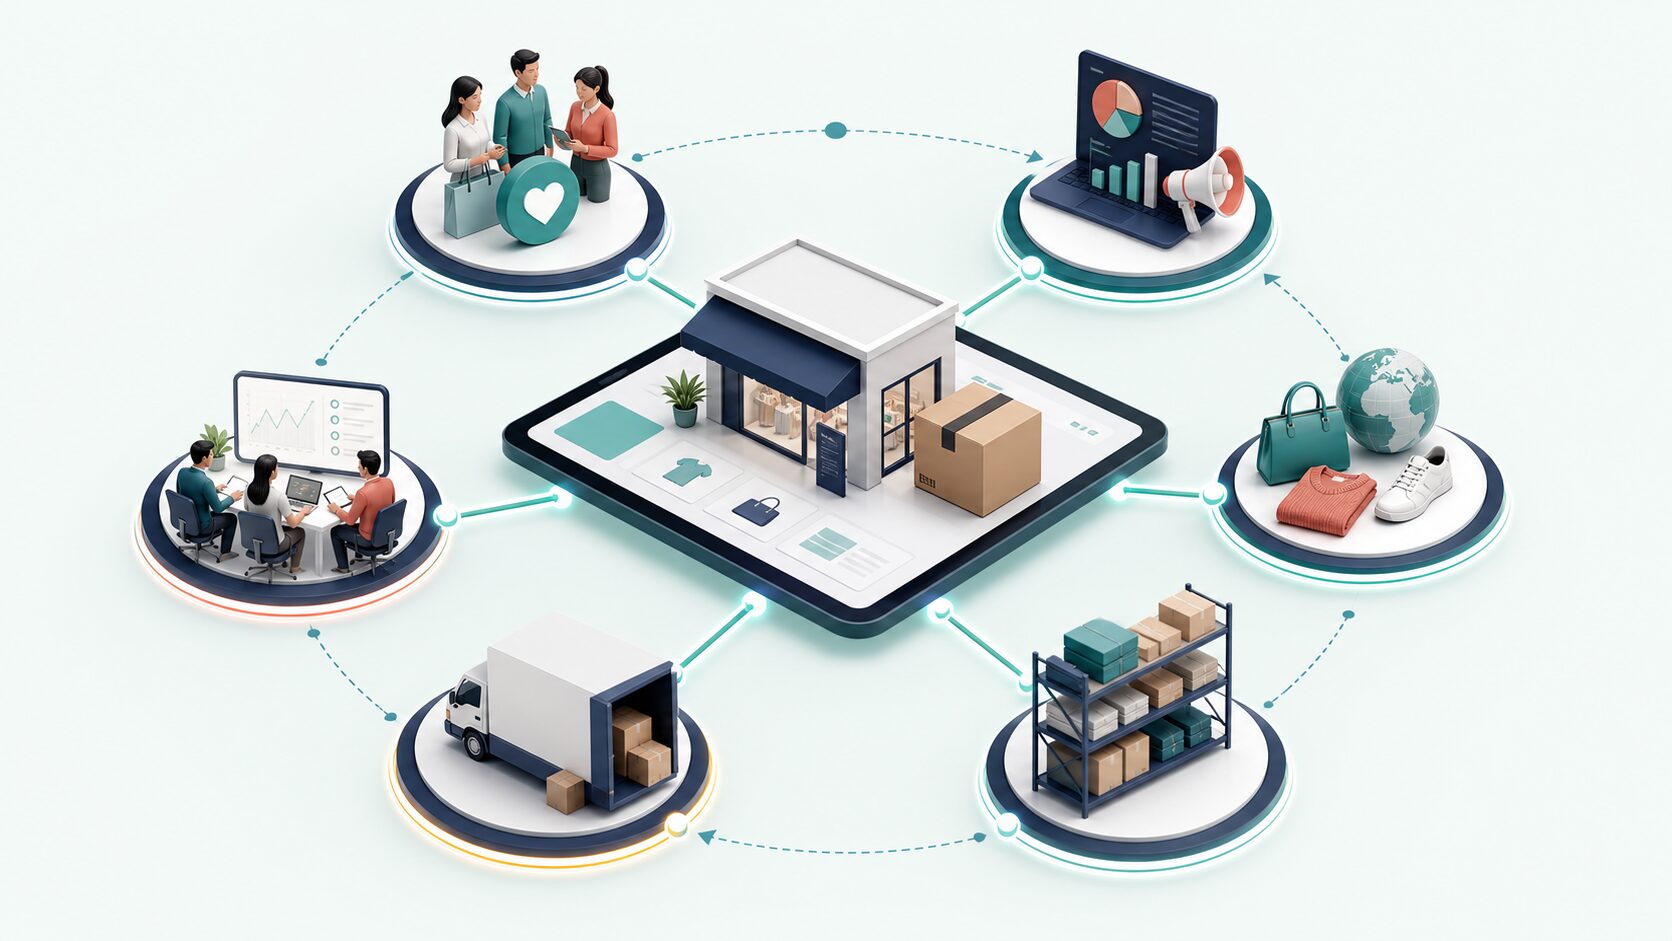
複数ブランド・支援事業の成長を分解する
ブランド事業の売上・粗利と、コンサルティング等の支援収益を区分します。ブランドはSKU、チャネル、顧客コホート別に、支援事業は契約件数、単価、継続、担当者稼働、外注費で分析します。流通総額を自社売上として扱わないことも重要です。
新たに加わったブランドの成長と既存ブランドの自然成長を分け、広告、採用、統合費用を対応させます。共通基盤による改善は、物流単価、広告効率、欠品率など実測できる指標で示し、計画上の相乗効果と実績を混同しません。
ポートフォリオ経営のガバナンス
ブランドごとの予算・権限と、グループ共通の承認事項を定めます。広告、発注、値引き、採用、システム変更について、現場の速度を損なわずにリスクを管理できる金額基準を設けます。関連当事者取引や共通費配賦も一貫したルールが必要です。
資本業務提携では、協業内容、情報共有、秘密保持、利益相反、意思決定を契約に沿って運用します。公開情報から実際の協業内容を断定せず、一般に必要となる会議体と成果指標を明確にすることが重要です。
データ・契約・権利をブランド別に管理する
顧客データ、広告アカウント、モール、決済、商標、ドメイン、制作物について、各ブランド法人とグループのどちらが保有するかを台帳化します。共有するデータの利用目的とアクセス権を決め、別ブランドへ無条件に流用しません。
支援先・参画先との契約では、成果物の知的財産、データ利用、再委託、契約終了時の返却を確認します。ブランド追加時には、移行サービスの範囲、旧運営者の支援、システム費用を記録し、統合後も原価を追える状態にします。
調達後の成長投資を管理する
公表範囲を超えて資金使途を決めつけることはできません。一般に、ブランド取得・育成と組織拡大を並行すると、在庫、統合、人件費が売上より先に発生します。ブランド別のキャッシュ、投下資本、回収期間を月次で確認します。
投資家向けには、連結数値だけでなく、既存・新規ブランド、支援事業、共通費を分けて報告します。資本政策、種類株式、投資契約、提携契約の承認事項を一元管理し、次の資金調達や組織再編に備えます。
将来M&Aに備える実務
この節はニュースで公表された資金調達・提携とは別の一般論です。将来、譲渡企業として自社または一部事業のM&Aを検討する場合、ブランド別損益、共通費、顧客データ、知財、契約、統合履歴を切り出せる状態にします。買い手候補は、成長が追加投資だけに依存せず、共通基盤の効果が再現できるかを確認します。
反対に将来の買い手としてブランドを取得する場合は、対象会社の譲渡企業と、権限移行、在庫、経営人材、100日計画を合意します。どちらの立場でも、既存投資家・提携先の同意や情報共有制限を早期に確認します。
NDA前は、ブランド名を伏せたポートフォリオ構成、売上・粗利レンジ、支援収益、共通費を提示します。NDA後は、ブランド別損益と原資料、取得時の契約、統合費用、知財・データ台帳を照合します。特定ブランドだけを対象にする場合は、共有人員とシステムを切り分ける追加分析が必要です。
クロージング後もグループ機能を一時利用するなら、TSA等で期間、料金、サービス水準、終了手順を定めます。PMIでは、取得前に置いた相乗効果をKPIへ落とし、広告、物流、人員の削減がブランド成長や顧客体験を損なっていないかを検証します。
確認事項とFAQ
- 7億円の資金調達、資本業務提携、事業としてのM&Aを区別したか
- ブランド収益と支援収益、既存成長と新規追加を分けているか
- 共通費、関連当事者取引、統合費用の配賦基準があるか
- データ・商標・アカウント・成果物をブランド別に追えるか
- 投資契約と提携契約の承認・情報共有条件を管理しているか
Q. 資本業務提携は会社の売却ですか。
同じではありません。資本参加を伴っても、会社・事業の支配権が移ったとは見出しだけから判断できません。
Q. ブランド数が増えれば価値も上がりますか。
数ではなく、ブランド別の継続利益、統合負担、経営人材、共通基盤の実績を確認します。
資金調達後の成長と、将来のM&Aの選択肢を整理したい経営者様へ
EC M&A総合センターでは、譲渡の意思が固まっていない段階でも、社名・ブランド名を伏せてご相談いただけます。譲渡企業様から着手金・中間金・成功報酬はいただきません。