EC M&Aの決済引継ぎ: 先に決めるべきことは、管理画面の所有者や入金口座ではなく、一件の注文に残る権利・義務・証拠・資金の帰属です。注文を受けた日、カード与信を得た日、商品を出荷した日、売上を確定した日、決済事業者が入金した日、顧客へ返金した日、カード会社から異議申立てが届いた日は一致しません。そのため、同じ注文について「売上は売主、入金は買主、返金とチャージバックは数か月後」という分断が起こります。
実務の対象はクレジットカードだけではありません。コンビニ払い、銀行振込、代金引換、後払い、ウォレット、モール内決済、定期課金、予約販売、ギフト残高が混在する事業を想定し、クロージング90日前から異議申立てのテールが概ね落ち着くまでを扱います。決済会社ごとの審査結果やネットワークルールを一般化せず、案件固有の契約・管理画面・取引データで検証する手順に絞ります。
2026年8月22日現在、経済産業省はクレジットカード・セキュリティガイドライン6.0版を、割賦販売法上のセキュリティ対策義務の実務上の指針として案内しています。同版ではEC加盟店に対し、脆弱性対策、EMV 3-Dセキュア、適切な不正ログイン対策等が示されています。M&Aで法人、ドメイン、決済実装、運営者又は入金先を変える場面では、単に旧設定を複製するのではなく、新しい責任主体が同じ統制を再現できるかを確認しなければなりません。
経営者が最初に決める5点
- 決済手段ごとに、誰が加盟店・債権者・返金実行者なのかを確定する。
- クロージングを跨ぐ注文を15類型程度へ分け、売上・入金・返金・異議申立ての帰属を明文化する。
- 新契約や名義変更は審査完了日から逆算し、旧決済を閉じる日は最後に決める。
- 注文台帳、決済台帳、銀行入金を同じキーで照合し、留保金と負残高を簿外にしない。
- Day 1だけでなく、返金期間とチャージバック期間を覆うTSA、証拠協力、留保又は価格調整を設ける。
決済クロージングの全体像を一枚にする
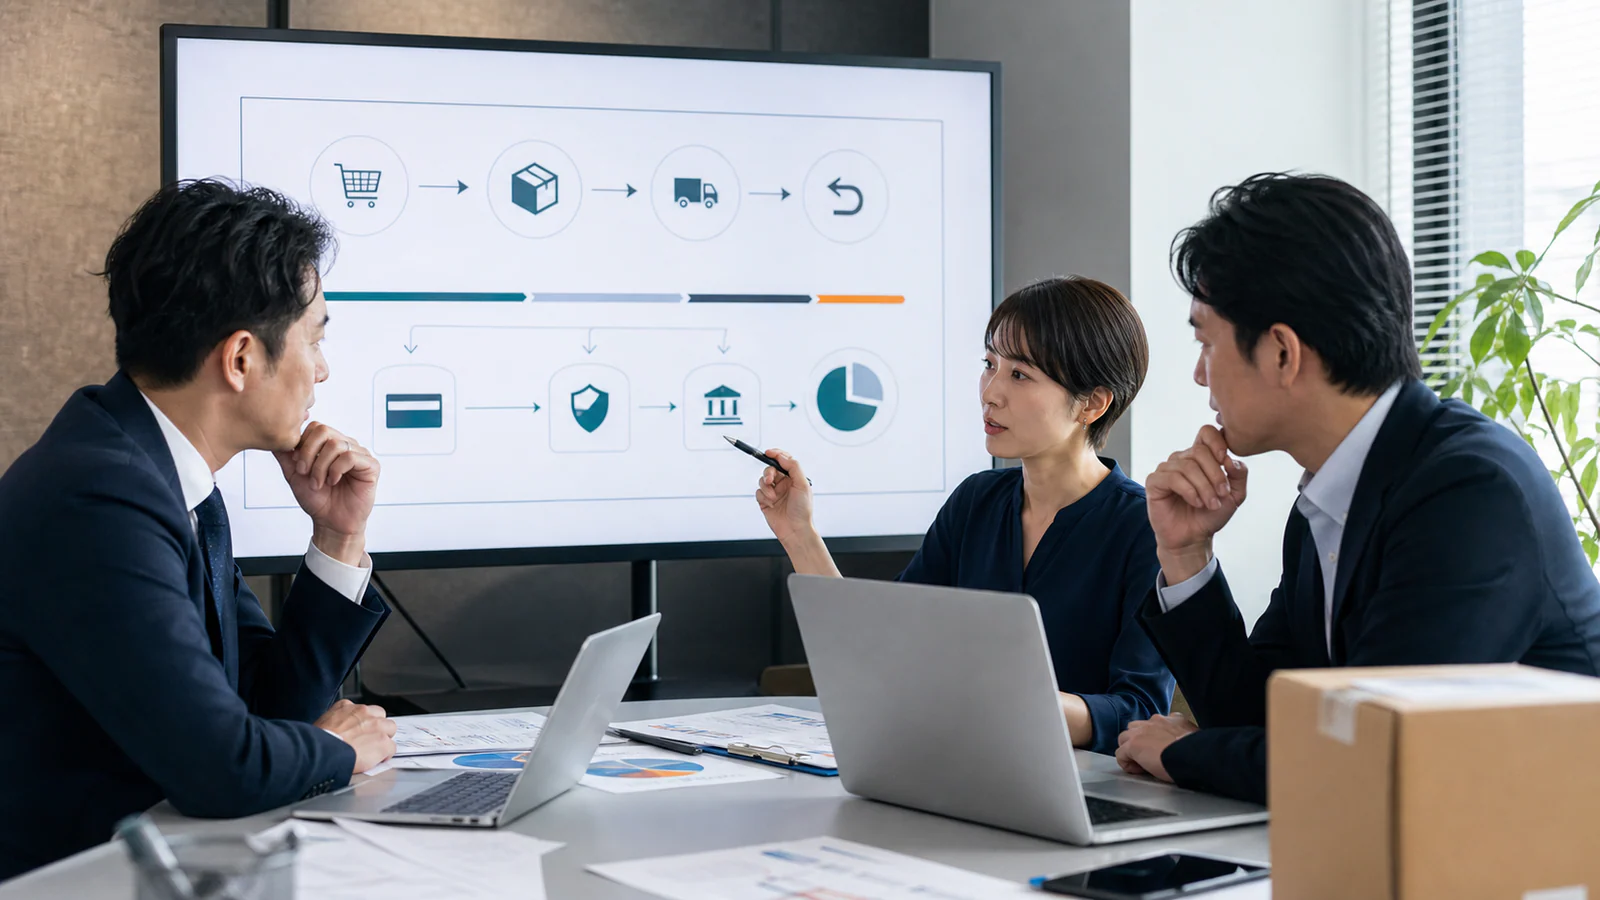
最初の成果物は、システム構成図でも契約一覧でもなく、「一件の注文がどの主体と残高を通るか」を示す決済フローマップです。購入者、ECカート、モール、決済代行会社(PSP)、カード会社・アクワイアラ、銀行、会計、返金窓口を並べ、各地点に注文ID、決済ID、出荷番号、入金バッチID、会計伝票番号を記します。買収対象が事業だけなら旧法人と新法人を別の色にし、株式譲渡なら法人は同じでも権限者・銀行口座・秘密鍵の変更点を区別します。
この図を作る理由は、契約上の承継と資金上の承継が一致しないからです。例えばカートの所有権を買主へ移しても、変更前に確定した売上が旧法人の決済残高へ入り続けることがあります。反対に入金口座だけ先に変えると、旧法人が負うべき返金が新法人の将来売上から相殺される場合があります。図には「誰が操作できるか」だけでなく、「誰の債権か」「誰の残高から控除されるか」「誰が証拠を保持するか」を記載します。
| イベント | 確認する識別子 | 法的・経済的な問い | クロージング資料 |
|---|---|---|---|
| 注文受付 | 注文ID、顧客ID | 販売主体と約款表示は誰か | 注文CSV、注文確認メール |
| 与信・売上確定 | 決済ID、オーソリID | 加盟店契約の主体は誰か | PSP取引明細、APIログ |
| 出荷・役務提供 | 出荷番号、追跡番号 | 履行した主体と収益認識時点はいつか | WMS、配送会社受領記録 |
| 入金 | 入金バッチID | 手数料・返金・留保控除後の債権者は誰か | 入金照合表、銀行明細 |
| 返金・異議申立て | 返金ID、dispute ID | 負担者、対応者、必要証拠の保管者は誰か | CS履歴、配送証跡、規約同意記録 |
フローマップの版は契約締結時ではなくクロージング直前まで更新します。DD中に「決済はShopify Paymentsのみ」と説明されても、実データを見るとPayPal、後払い、代引、休眠中の旧PSP、海外通貨口座が残っていることがあります。ゼロ件の決済手段も削除せず、停止済み、休眠、解約未了、将来請求の有無を付記すると、クロージング後の予期しない請求や個人アカウント依存を発見できます。
注文日・出荷日・売上確定日・入金日を混同しない
決済引継ぎの議論が噛み合わない最大の原因は、関係者が「売上日」を別々の意味で使うことです。マーケティング担当は注文日、物流担当は出荷日、決済担当はcapture日、会計担当は収益認識日、資金担当は銀行入金日を見ています。クロージング条件に「基準日以後の売上は買主に帰属する」とだけ書くと、どの時計を採るかで金額が変わります。
決済方式ごとの時計を先に定義する
- 即時capture型: 注文時に売上確定しても、欠品キャンセルや発送前返金が後から発生します。
- 出荷時capture型: 注文前受け時点は与信枠だけで、分納時に複数の決済へ分かれることがあります。
- コンビニ・銀行前払い: 注文はあっても未入金なら債権・在庫引当の扱いが異なります。入金後未出荷は履行負担が残ります。
- 後払い・BNPL: 与信主体、加盟店への立替時点、購入者の支払時点が分かれ、返品時の取消手順もサービス別です。
- 代金引換: 配送会社の回収から振込まで時間差があり、受取拒否・再配達・現金差異が残ります。
- モール決済: モールが売上・手数料・広告・ポイント・返金を一括相殺するため、店舗の注文額と銀行入金額は一致しません。
基準日に採るべき時計は、取引の実態と契約で決めます。例えば「基準日前に受注し、基準日後に買主が在庫を使って出荷する注文」は、注文売上を売主へ残すだけでは買主の原価と履行負担が無償になります。売上帰属を出荷時点に合わせる、売主売上のまま買主へ履行手数料と商品原価を支払う、又は未出荷注文を価格調整へ入れるという複数案があります。税務・会計上の認識を案件当事者だけで断定せず、最終方式を会計・税務専門家と照合します。
ASBJの収益認識に関する会計基準の適用指針は、返品権付き販売に関して、企業が権利を得ると見込む対価、返金負債、返品される商品を回収する権利に係る資産等の考え方を示しています。M&Aの価格精算は会計処理そのものではありませんが、返品見込を無視して銀行入金だけを「確定売上」とする危険を理解する基礎になります。
90日前:決済手段・契約主体・口座を全量棚卸しする
クロージング90日前を目安に、直近24か月の注文データから決済方法コードを抽出し、契約書、請求書、管理画面、銀行明細の四方向で存在確認します。ヒアリングだけでは、過去のキャンペーン用アカウント、越境向けウォレット、退職者名義のPayPal、開発会社が管理するテスト兼本番アカウント、モール内の複数店舗が漏れます。取引ゼロでも解約していなければ、料金、個人情報、秘密鍵又は負残高が残る可能性があります。
| 台帳列 | 記載例 | 検証方法 |
|---|---|---|
| サービス・Merchant ID | 国内カード、PayPal、後払い、代引 | 注文コードと請求書を突合 |
| 契約主体・申込時代表者 | 対象会社、親会社、創業者個人 | 加盟店申込書、本人確認通知 |
| 対象ドメイン・店舗 | 本店、越境店、モール支店 | 管理画面とDNS・カート設定 |
| 入金口座・通貨 | 円普通預金、USD残高 | 直近3回のバッチを銀行で確認 |
| 残高状態 | available、pending、reserve、negative | 基準日時点のスクリーンショットとCSV |
| 権限と認証 | 所有者、経理、開発、MFA端末 | ユーザー一覧と実機での再ログイン |
| 承継方法 | 同一契約変更、新規契約、並行稼働 | 決済会社の書面回答 |
「使っていない」を残高ゼロと同義にしない
休眠決済には、過去取引への返金、係争中の異議申立て、一定期間後に解除される留保、請求予定の月額料金、未精算の外貨、証拠提出期限が残ることがあります。棚卸しでは最終決済日だけでなく、最終返金日、最後の異議申立ての解決日、留保解除予定日、解約申請日を分けます。管理画面を閉じる前にCSVと通知メールを保存し、誰が法定・税務・契約上の保管を担うかを決めます。
内部統制上は、売主が作った台帳を買主がサンプル再実施します。売上上位3決済、取引件数上位、返金率上位、直近追加、外貨、個人名義を必須サンプルにすると、金額だけでは見えない重大な移管障害を拾えます。台帳に載らない銀行入金があれば入金摘要から逆引きし、逆に台帳上のサービスで入金実績がない場合は請求書や残高保留を確かめます。
75日前:株式譲渡と事業譲渡で決済の切替方式を分ける
株式譲渡では対象法人が存続するため、加盟店契約が形式上継続する場合があります。しかし、実質的支配者、代表者、商号、所在地、銀行口座、取扱商品、ドメイン、取引量が変われば届出や再審査が必要なことがあります。「法人番号が同じだから連絡不要」と判断せず、契約条項と決済会社の回答を保存します。反対に事業譲渡では、決済債権や加盟店契約が当然に移ると決めつけず、新法人での申込・審査・実装を基本シナリオに置きます。
既存のEC事業譲渡と株式譲渡の違いを扱うコラムはアカウント・在庫・契約の引継ぎ全体を比較しています。本稿では、その判断を決済の三つの切替方式へ具体化します。
| 方式 | 適しやすい状況 | 主な利点 | 固有リスク |
|---|---|---|---|
| 同一契約の属性変更 | 株式譲渡で法人・Merchant IDを維持 | 顧客の決済動線を変えにくい | 変更届未了、入金保留、旧権限残存 |
| 新契約へ一斉切替 | 事業譲渡、ブランド単位の分離 | 責任と資金を明確に分けやすい | 審査遅延、トークン非可搬、初動の承認率変化 |
| 旧新の並行稼働 | 定期課金・予約・返品テールが長い | 未完了取引を旧環境で閉じられる | 二重運用、誤ルーティング、長期TSA |
方式は決済手段ごとに異なって構いません。新規注文は新PSPへ切り替えつつ、旧定期契約の継続課金だけ旧環境で一定期間処理することもあります。ただし、顧客への販売主体表示、プライバシー通知、請求明細の表記、返金窓口、セキュリティ責任を曖昧にしてはいけません。並行稼働を選ぶなら、対象顧客、終了条件、最大期間、費用、障害時の権限、データ受渡しをTSAへ落とします。
決済契約以外の借入・資金サービスも確認します。Shopify公式の所有権変更案内は、Shopify CapitalやShopify Creditを利用中の場合に店舗を移転できないこと、Shopify Balanceが有効なら残高を空にしてサポートへ連絡すること、Shopify Paymentsの取引・入金履歴を出力すること等を案内しています。これは全サービス共通の規則ではありませんが、決済周辺の資金契約がカート所有権の変更を止め得る具体例です。
60日前:PSP・アクワイアラの審査をクリティカルパスに置く
新規契約又は重要属性変更が必要なら、審査完了をクロージングの前提条件又は明確な運用条件として管理します。申込みを後回しにしてサイトや在庫の移管を先に終えると、受注できても入金できない、カードだけ利用できない、定期課金を再開できないという状態になり得ます。申込前に決済会社へM&Aの事実を共有できるか、秘密保持とサイン前の情報開示範囲を案件担当者・弁護士と調整します。
審査パッケージは「会社資料」と「商流資料」を分ける
- 買主法人の登記、実質的支配者、代表者、所在地、銀行口座、許認可
- 対象サイトのURL、特商法表示、利用規約、返品・返金方針、プライバシー通知
- 商品カテゴリ、平均・最大単価、月間件数、予約・定期・越境の有無
- 仕入れ、在庫、出荷リードタイム、配送追跡、顧客対応の流れ
- 過去の不正利用率、チャージバック率、返金率、苦情、アカウント制限
- 新しいドメイン・IP・カート・プラグイン・3-Dセキュア・不正検知の構成
審査質問は回答日と根拠ファイルを残します。口頭で「問題ない」と言われた場合も、どの契約、どのMerchant ID、どの変更内容を前提にした回答かをメール等で確認します。審査が条件付きなら、取扱上限、留保、入金サイクル、禁止商材、追加書類、モニタリング期間を資金繰りへ反映します。
経済産業省の割賦販売法(後払分野)の概要・FAQは、カード番号の適切な管理と不正利用防止に関する「必要な措置」について、クレジットカード・セキュリティガイドライン又は同等以上の措置を講ずる必要があると説明しています。買収により運営主体が変わる場面では、旧加盟店がチェック済みだったという説明だけでなく、買主側のサイトと運用で対策が続く証拠を審査資料に含めます。
延期条件の例: クロージング3営業日前の時点で主要決済の本番Merchant IDが発行されていない、少額の本番相当取引と返金が完了していない、又は入金口座の名義確認が終わっていない場合は、カード売上比率と代替手段を踏まえて延期・条件付き実行を投資委員会へ上げます。日付だけを守るために売主アカウントを無期限で借りる選択は、責任と資金の分離を難しくします。
55日前:決済料率・早期入金・相殺を正常収益と資金繰りへ戻す
決済契約の承継可否と並行して、決済コストを注文単位へ戻します。契約書の表面料率だけでは、月額、トランザクション、返金、dispute、3-Dセキュア、外貨、越境、早期入金、端末・アプリ、最低利用、解約等の費用を捉えられません。モールでは広告、ポイント、物流、販促協賛が同じ精算書で控除されることもあるため、「入金額÷売上」だけを決済料率と呼ばず、控除コードを分類します。
| コスト・条件 | DDで取るデータ | 買収モデルへの反映 |
|---|---|---|
| 取引料・固定費 | 決済別件数、単価、請求書 | 商品・チャネル別の変動費 |
| 返金時の手数料 | 返金額と返還されない費用 | 返品後貢献利益を再計算 |
| dispute費用 | 受付・反論・監視プログラム費 | 不正損失と別項目で感応度分析 |
| 早期入金 | 通常・短縮サイクル、追加料率 | 資金便益と費用を分ける |
| 外貨換算 | 取引通貨、payout通貨、換算差 | 売上効果と決済為替費を分離 |
| 最低額・解約 | コミット、残存期間、違約金 | 契約債務又は移行費に反映 |
売主の優遇料率が買主へ引き継がれない場合、同じ売上でも買収後EBITDAは下がります。反対に買主のグループ料率が適用できても、審査後でなければ確定しないことがあります。基本モデル、契約継続、買主新規、保守的条件の三つを並べ、価格評価にどの列を用いたかを明示します。早期入金は運転資金を軽くしますが、料率上乗せを正常費用から除外してよいかは、買収後も同じ資金調達が必要かで判断します。
相殺条項も契約書で確認します。PSPが過去取引の返金・dispute・手数料を将来payoutから控除できるなら、売主起因の負担が買主の新売上へ及ぶ可能性があります。同一法人の株式譲渡、旧契約を残す並行運用、新契約では状況が異なります。相殺範囲を法務が確認し、買主の最低現金、留保又は特別補償へ反映します。
正常化は単に費用を足し戻す作業ではありません。売主の一時的なdispute費用でも統制不備が続くなら買収後も発生します。買主の新規審査による初期留保は取得後の資金需要です。契約、原因、継続性を分け、利益調整と資金調整を混同しないことが重要です。
50日前:注文・決済・銀行の三台帳を取引単位で照合する
決済残高のDDは、管理画面の月次合計と銀行入金の月額が近いことを確認する作業ではありません。最低でも注文台帳、PSP取引台帳、銀行入金台帳を取得し、注文ID又は決済IDから一件単位へ降りられる照合表を作ります。モールの場合は、広告、ポイント、倉庫費、月額料金、返金等が同じ入金で相殺されるため、モール精算明細を第四の台帳として加えます。
決済残高ブリッジの計算線
期首決済残高に、期間中のcapture、取消、返金、チャージバック、異議申立て手数料、決済手数料、為替換算、留保への振替、留保解除、その他調整を加減し、銀行へのpayoutを差し引いて期末残高へつなぎます。Stripe公式の残高の概要報告書も、開始・終了残高と、charges、refunds、disputes、fees等の残高変動を照合する用途を説明しています。使用サービスがStripeでなくても、残高ブリッジの考え方は再計算可能な資料設計に役立ちます。
| 差異コード | よくある原因 | M&A上の判断 |
|---|---|---|
| A: 注文あり・決済なし | 未入金、与信失敗、代引、テスト注文 | 未履行注文と売上見込を分離 |
| B: 決済あり・注文なし | 別店舗、手動請求、ID欠落、不正取引 | 対象範囲外又は統制不備を調査 |
| C: 決済と入金の金額差 | 手数料、返金、留保、外貨換算 | 債権・費用・留保資産へ分解 |
| D: 入金先が説明と違う | 旧口座、親会社口座、個人口座 | 関連当事者取引と承継可能性を確認 |
| E: 古いpending | 審査保留、未capture、紛争、障害 | 回収可能性と解除条件を評価 |
全件照合が難しい場合、月次合計だけで妥協せず、層化サンプリングを使います。高額、返金、チャージバック、越境、定期、分納、クロージング前後、手動調整を必須層とし、残りから無作為抽出します。差異が見つかった層は母集団へ拡張し、差異率と金額を計算します。照合ロジック、使用列、除外理由を買主が再実行できるように残すことが、表計算ファイルの見栄えより重要です。
45日前:返金・チャージバックのテールを月齢別に測る
銀行へ入金済みであっても、その取引の経済的リスクが終わったとは限りません。顧客返品、配送事故、重複請求、未承認取引、商品説明との相違、定期購入の解約争い等により、後日返金又はチャージバックが発生します。Stripe公式の異議申立ての説明では、一般にカード保有者が元取引から120日以内に異議を申し立てられることが多い一方、将来提供のサービス等ではより長くなり得るとしています。これは一例であり、案件では決済会社・カードネットワーク・理由コード・提供時点に応じた期限を確認します。
直近24か月の返金と異議申立てを、元注文月からの経過月別に並べます。件数率だけでなく、元売上に対する金額率、勝敗、証拠提出の有無、理由、商品、配送会社、チャネルを集計します。月齢0〜1か月に返品が集中し、2〜4か月に不正利用、さらに後ろに予約商品や年間契約の争いが残るなら、テール負担の保護期間を一律30日にはできません。
| 月齢 | 元売上 | 返金・dispute発生額 | 未解決額 | 主因 | 契約上の扱い |
|---|---|---|---|---|---|
| 0〜30日 | 対象注文総額 | 返品・取消を集計 | open案件 | 欠品、初期不良、配送 | 通常精算又は運転資本 |
| 31〜60日 | 同上 | カード異議を分離 | 証拠待ち | 未認識、未着 | 留保・特別補償を検討 |
| 61〜120日 | 同上 | 遅延発生を抽出 | issuer判断待ち | 予約、定期、説明相違 | TSAと協力義務を延長 |
| 121日以降 | 例外母集団 | 理由別に個別確認 | 長期係争 | 提供日基準等 | 案件別エスクロー |
勝率だけで準備金を小さくしないことも大切です。売主が過去の取引証拠を持ち、買主がPSP管理画面で回答する構造なら、両者の連携が遅れるだけで期限を失うことがあります。注文確認、規約同意、3-Dセキュア結果、IP・端末、配送追跡、受領、顧客とのやり取り、返金方針を誰がどの期間保存し、何時間以内に渡すかをTSAへ書きます。
Shopify公式のチャージバック監視の案内は、異議申立て結果にかかわらず活動状況がアカウント健全性評価に使われ、高い率が留保やネットワーク監視プログラム等の措置につながり得ると説明しています。買主は損失額だけでなく、移管後の承認率、資金拘束、アカウント継続へ与える影響を評価します。
40日前:留保金・保留・負残高を買収価格から切り離して見る
決済管理画面に表示される残高は、すべて自由に引き出せる現金ではありません。available、pending、reserve、hold、negative、外貨残高等を分け、解除条件と入金予定日を確認します。Stripe公式の残高と精算時期は、返金・異議申立て用残高と、一定期間払い出せないreserve balanceを説明しています。Shopify公式の留保の説明も、固定額型と取引割合型の留保例、返金・異議申立て等との関係を示しています。
留保金は「いずれ戻る売主の現金」とも「対象事業の運転資本」とも一意に決まりません。誰の過去取引を担保し、解除後にどの口座へ払い出され、解約や名義変更で条件が変わるかを確認します。事業譲渡で旧Merchant IDに残る留保が売主へ戻る一方、買主には新たな留保が設定されるなら、同じ事業を運営しても買主側に追加資金が必要です。譲渡対価へ旧留保を加えるだけでは資金需要を解決できません。
留保金の価値を三つに分解する
- 名目残高: 基準日時点に管理画面が示すreserve又はholdの総額。
- 回収見込: 解除前に返金・dispute・手数料・負残高へ充当される見込を控除した額。
- 帰属価値: 回収見込から税務・契約・取得範囲を踏まえ、売主又は買主に帰属させる額。
解除予定表はPSPの通知書又は管理画面で裏付け、口頭説明だけにしません。留保がリスク再審査で延長・増額される可能性、最低残高、差押え等の法的保留、貸付回収との相殺、外貨換算を確認します。回収不能リスクが大きければ、固定価格へ入れず、実際の解除入金に連動する後日精算も選択肢です。
例示(実在案件ではありません): reserve 1,200万円、未解決dispute 180万円、過去データから見込む追加返金120万円、解除までの手数料20万円なら、単純な1,200万円を現金同等物としません。まず880万円を暫定回収見込とし、解除条件・帰属・税務を確認して価格条項へ落とします。同時に買主の新PSPが売上10%を120日留保する条件なら、買主の資金計画は別に積み上げます。
35日前:決済トークンの可搬性とPCIスコープを別々に確認する
定期購入やワンクリック購入では、カード番号そのものではなく決済会社が発行したトークンをカート側が保持することがあります。そこで「カード情報を保持していないから移管は簡単」と考えるのは早計です。トークンは決済会社、加盟店ID、接続アカウント、顧客ID、環境に結び付くことがあり、新しい法人又はPSPでそのまま利用できるとは限りません。可搬性はカート、旧PSP、新PSPの三者へ同じ質問票を送り、移行主体、対象件数、同意・通知、テスト方法、失敗時の再登録導線を書面で確認します。
トークン移行とPCI DSSの適用範囲も混同しません。決済画面を外部へ委託していても、ECサイト上のスクリプトが決済ページへ影響し得る構成では、該当する対策確認が必要です。PCI Security Standards CouncilのEC加盟店のSAQ A適格性に関するFAQは、埋込み型の外部決済フォームを用いるECチャネルにおけるスクリプト保護の考え方を説明しています。どのSAQが適切かは実装全体と契約先に確認し、記事だけで判定しないでください。
トークン移行の受入テストを顧客体験まで広げる
- 移行対象顧客数と成功件数が一致し、除外理由が説明できる。
- 本番相当の少額又は許容されたテストで、初回・継続・金額変更・解約・返金を通す。
- 3-Dセキュア又は追加認証が必要になった顧客の再登録導線を確認する。
- 請求明細の表記、決済通知メール、カスタマーポータルの販売主体が新体制と一致する。
- 移行ファイルを誰が生成・暗号化・受領・削除したかのログを保存する。
トークンが移せない場合は、顧客へカード再登録を依頼する方法、旧環境で一定期間課金する方法、新しい支払リンクを送る方法等を比較します。再登録率を楽観せず、対象顧客の月次売上、解約率、メール到達率、サポート負荷、再同意の要否をモデルへ入れます。定期課金の売上価値を評価済みでも、再登録で大きく減るなら取得価格又はアーンアウト条件へ影響します。
30日前:3-Dセキュアと不正検知を旧環境の基準値から再現する
PSPを切り替えると、不正利用対策の設定と承認率が同時に変わります。安全側へ寄せ過ぎて正常顧客を拒否する、売上維持を優先して不正注文を通す、又は3-Dセキュアの例外・失敗処理を誤る可能性があります。旧環境のルール名をコピーするのではなく、直近12か月の承認、拒否、追加認証、手動審査、出荷停止、チャージバックを商品・金額・国・端末・新規既存顧客で分け、買主が許容するリスクへ再設計します。
経済産業省の加盟店における不正利用対策の在り方に関する検討会と配布資料は、決済前の不正ログイン対策、決済時のEMV 3-Dセキュア等を含む「線の考え方」や、加盟店のリスクに応じた対策を論点にしています。M&Aのリハーサルでは、機能の有無だけでなく、会員ログイン、注文、本人認証、出荷保留、事後監視まで一連の運用がつながるかを確かめます。
| 監視指標 | 旧環境の基準 | 新環境での受入条件 | 初月の対応 |
|---|---|---|---|
| 決済承認率 | チャネル・顧客属性別 | 差異を原因コードで説明 | 日次で急落を検知 |
| 3DSチャレンジ率 | 商品・金額別 | 意図しない全件認証を回避 | 離脱と不正を両面監視 |
| 不正疑い保留率 | 手動審査件数 | CS・物流の処理能力内 | 締切超過をエスカレーション |
| 不正利用・dispute率 | 金額と件数 | 旧実績とリスク許容を比較 | 理由コード別に対策 |
| アカウント乗っ取り | ログイン異常・変更履歴 | MFA、レート制限、通知が稼働 | 会員・配送先変更を重点監視 |
評価期間中に大型セールを重ねると、切替影響と需要変動を分けにくくなります。可能なら安定した期間に小規模トラフィックから開始し、主要商品・端末・ブラウザ・支払方法を通した後に割合を増やします。セールを動かせない事業では、代替決済、注文保留、CS増員、物流停止権限を事前に決めます。
25日前:クロージングを跨ぐ15取引類型を割り付ける
基準日前後の全注文を一つのルールで分けると例外処理が膨らみます。注文、入金、出荷、返品の状態を組み合わせ、少なくとも次の類型をカットオーバーマトリクスへ並べます。各行に販売主体、在庫負担、売上帰属、入金先、返金実行者、dispute対応者、顧客通知、会計伝票を割り当てます。
| No. | 基準日時点の状態 | 主な争点 | 設計例 |
|---|---|---|---|
| 1 | 注文なし | 新規取引開始 | 基準時刻以後は新決済へ |
| 2 | 注文済・未与信 | 再決済の要否 | 買主が新条件で決済 |
| 3 | 与信済・未capture | 旧IDでcapture可能か | 期限内旧処理又は再認証 |
| 4 | capture済・未出荷 | 履行費用と売上帰属 | 売主売上+買主履行精算等 |
| 5 | 一部分納 | 残数量と複数capture | 行単位で分割し説明 |
| 6 | 出荷済・未入金 | 未収決済債権 | 売主債権又は譲渡対象を明記 |
| 7 | 入金済・返品期間内 | 将来返金 | テール留保又は補償 |
| 8 | 返品受付済・未着荷 | 返金額と在庫価値 | 返品追跡と検品責任を指定 |
| 9 | 返金実行済・未相殺 | 次回payoutの減額 | 減額帰属を残高表へ |
| 10 | 異議申立ての審査中 | 証拠提出と資金拘束 | 案件別責任者と期限を移管 |
| 11 | 予約・受注生産 | 長期未履行 | 前受と原価を個別精算 |
| 12 | 定期次回課金待ち | トークン・販売主体 | 移行可否でコホート分割 |
| 13 | コンビニ期限内未入金 | 入金後の受注主体 | 旧番号の停止・再発行を検討 |
| 14 | 代引回収済・未振込 | 配送会社債権 | 出荷番号で後日精算 |
| 15 | 不正疑いで保留 | 出荷可否と期限 | 審査ログごと担当を指定 |
「設計例」は答えではありません。顧客規約、決済契約、譲渡スキーム、商品の所有権、会計・税務、システム制約により選択が変わります。重要なのは、各類型を誰かの善意の手作業へ残さず、注文データから抽出できる条件式と責任者を定めることです。基準時刻は日付だけでなくタイムゾーン、モール側時刻、バッチ締めを明記します。
マトリクスは契約別紙と運用手順の橋渡しになります。最終契約には原則を、別紙にはデータ項目と計算式を、ランブックには管理画面操作を置きます。三つを同じ版番号で結び、契約文言を変えたら抽出SQL・表計算・返金手順も更新します。
20日前:決済債権と将来負担を価格調整へ変換する
決済データを価格へ反映するときは、企業価値、現預金・有利子負債、運転資本、取得在庫、未履行負担、特別補償を重ねて数えないようにします。例えば出荷済みでPSP未入金の売上を運転資本の売掛金へ含め、さらに決済残高として譲渡対価へ加えると二重計上です。逆に入金済み未出荷注文を売上として評価しながら、買主が負担する商品原価・物流・返金を無視すると価値を過大に見ます。
ウォーターフォールを注文母集団から積む
- 基準日時点の注文を前節の15類型へ分類する。
- 各類型の総額、原価、税、送料、決済手数料、返金見込を計算する。
- 会計上の売掛金・前受・返金負債・未払費用とPSP残高を照合する。
- 通常運転資本に含める項目、ネットデット類似項目、個別精算項目を一度だけ割り付ける。
- dispute等の不確実項目は、固定控除、留保、エスクロー、実額後日精算、特別補償を比較する。
正常運転資本の基準は季節性と入金サイクルを踏まえます。大型セール直後はpendingが増え、長期休暇前は銀行入金が遅れ、返品期は返金負債が膨らみます。単一月末の比率ではなく、決済方法別に12〜24か月の月次、可能なら日次で残高日数を見ます。EC事業の正常収益を扱う既存解説と接続し、決済手数料、返金、物流、広告を同じ注文採算へ戻すと、利益と現金の差を説明しやすくなります。
| 保護手段 | 適する不確実性 | 交渉時の確認点 |
|---|---|---|
| 固定価格控除 | 金額が小さく見積り安定 | 見積根拠と税効果 |
| 決済残高の後日精算 | 解除・入金で実額が判明 | 明細閲覧権と送金期限 |
| エスクロー・留保 | テールが長く上限を置ける | 請求手順、解除日、相殺範囲 |
| 特別補償 | 過去不正、未開示紛争等 | 期間、上限、知識限定、通知 |
| TSA実費精算 | 旧PSPで処理継続 | 作業単価、証拠協力、終了条件 |
本稿の数式は交渉設計の例であり、会計・税務・法務上の結論ではありません。事業譲渡で債権を移す場合の対抗要件、消費税、契約上の相殺権、顧客への表示等は案件の専門家が確認します。
15日前:返金権限と異議申立て証拠をCSから受け渡す
返金は経理の振込処理ではなく、注文・出荷・顧客対応・在庫・決済を同時に更新する業務です。売主が旧PSPを操作し、買主が顧客対応をする並行期間では、誰が返金を承認し、どの残高から実行し、返品在庫を誰が受け取り、顧客へどの会社名で通知するかを明確にします。金額別の承認権限、全額・一部返金、送料、ポイント・クーポン、交換、再送、異議申立て中の返金制限をランブックへ記載します。
異議申立ては短い回答期限が設定される場合があるため、通知を旧担当者のメールだけに残せません。PSP通知、共有メール、チケット、Webhookを新旧担当へ二重化し、案件ごとに期限、理由コード、金額、証拠、提出状況、結果を管理します。売主が保持する過去証拠を買主が必要とするときは、個人情報の取扱いと目的を確認し、安全な共有場所とアクセス期限を決めます。
| 理由の例 | 探す証拠 | 保管システム | 協力担当 |
|---|---|---|---|
| 未着 | 追跡、配達完了、住所変更履歴 | WMS、配送会社、CS | 物流責任者 |
| 未承認 | 3DS結果、IP、端末、ログイン | PSP、カート、認証基盤 | 決済・セキュリティ |
| 説明相違 | 購入時の商品ページ、仕様、会話 | CMSアーカイブ、CS | 商品・法務 |
| 解約済み | 規約同意、解約画面、次回課金通知 | 定期基盤、メール | CRM・CS |
| 重複 | 二つの決済ID、取消・返金履歴 | 注文・PSP台帳 | 経理 |
証拠は「フォルダにある」では足りません。無作為に5件を選び、新担当者が通知受領から資料提出までを時計で測ります。商品ページが上書きされて購入時表示を再現できない、配送会社の保存期間が短い、退職者のDMに合意がある、APIでしか3DS結果を取得できない等の欠陥が出れば、クロージング前にエクスポート又は補完します。
12日前:越境・多通貨の決済残高を通貨別に封じ込める
越境ECでは、顧客が見る表示通貨、カードが承認される取引通貨、PSP残高通貨、銀行への入金通貨、会計機能通貨が異なることがあります。クロージング時に全通貨を円換算合計だけで渡すと、未実現換算、決済会社の換算手数料、返金時の為替差、負残高を隠します。Merchant IDと通貨ごとに期首残高、取引、返金、dispute、換算、payout、期末残高を作り、採用レートと時点を記録します。
返金は元取引通貨で行われても、PSP又は銀行残高の換算により円貨負担が元入金と異なる場合があります。Stripeの異議申立て資料にも、元決済時とチャージバック時の為替変動によりアカウント通貨での控除額が異なり得る例が示されています。契約上の具体的取扱いは対象PSPで確認し、テール留保を円固定するか、元通貨別に残すかを決めます。
海外取引を国内売上の延長として処理しない
- 国・地域ごとの販売主体、利用規約、返金窓口、税・関税表示を確認する。
- 現地ウォレット、海外PSP、マーケットプレイス、代理店の契約主体と残高を分ける。
- 制裁・禁止商材・本人確認等の審査質問に、買主の新しい支配・商流で回答する。
- 越境返品の送料、関税還付、配送追跡、返送不能商品の負担を価格表へ含める。
- 海外顧客の決済トークン・個人データの移行について適用法と契約を確認する。
為替差を売上成長と混同しないため、注文時レート、capture時レート、payout時レートを区分します。売主の会計換算方法とPSPレポートの換算方法が違えば差異が出ますが、説明できれば直ちに誤りではありません。説明不能な差、長期外貨残高、個人口座への海外入金は優先調査します。
越境EC事業の売却で確認される物流・表示・返品では海外販路全体を扱っています。本節ではそのうち、決済残高とクロージング精算に必要な通貨・返金・入金の線だけを抽出しています。
10日前:API鍵・Webhook・バッチ・会計連携を切替表へ落とす
決済画面が動いても、Webhook、返金、照合、会計連携が旧環境へ向いていれば完了ではありません。技術切替表は、秘密情報そのものを書かず、対象、旧所有者、新所有者、生成・登録・失効時刻、依存先、検証方法、切戻し条件を管理します。API公開鍵・秘密鍵、Webhook署名鍵、OAuth接続、SFTP、固定IP、MFA、通知メール、アプリ権限、会計・BI連携を含めます。
二重計上と通知欠落を同時に試験する
- 同じイベントを新旧エンドポイントが受けても注文状態を二重更新しない冪等性を確認する。
- Webhook再送、遅延、順序逆転、署名不一致時に監視へ上がるか試す。
- capture、取消、全額返金、一部返金、dispute、payoutを会計仕訳まで追う。
- 日付・通貨・消費税・手数料の丸めが旧レポートと一致するか、差異を説明する。
- 旧秘密鍵を失効した後も、必要な履歴を読める役割が残るか確認する。
切戻しは「旧鍵に戻す」だけでは成立しません。切替後に新環境で受けた注文を旧環境へ戻すと、二重captureや返金先誤りが起こります。切戻し可能な時点を、新規注文受付前、少量注文受付後、出荷開始後に分け、各時点で注文凍結、データ移送、顧客通知、手動決済の可否を決めます。不可逆点をGo/No-Go票へ明示します。
技術資料は開発会社任せにせず、買主の決済責任者と経理責任者が受入れます。決済成功のテスト注文だけでなく、入金レポートへ現れ、銀行に届き、会計と照合できるまで数営業日かかる場合があります。そのため本番相当テストはクロージング前倒しで行い、日付直前の一回で済ませません。
7日前:決済障害時の代替導線と受注停止条件を合意する
移行計画は正常系だけでなく、審査保留、PSP障害、Webhook遅延、3-Dセキュア失敗、銀行口座不備、不正注文急増、返金停止を想定します。障害時に複数PSPへ自動的に迂回する設計は便利ですが、二重請求、ルーティング規則、顧客同意、セキュリティ、会計照合を検証せず有効化してはいけません。単純な銀行振込や受注保留の方が安全な場合もあります。
| 障害 | 最初の15分 | 代替又は停止 | 復旧判定 |
|---|---|---|---|
| カード承認急落 | PSP・3DS・サイト変更を切分け | 他決済案内又は受付保留 | テスト+実注文で基準回復 |
| Webhook欠落 | 新規出荷を保留し重複確認 | API再取得・手動キュー | 未処理母集団と冪等性確認 |
| payout保留 | 通知・審査要求・残高を保存 | 運転資金枠を発動 | 口座着金と保留原因解消 |
| 返金不能 | 顧客受付を継続し対象を隔離 | 代替送金は法務・経理承認 | PSP返金と二重支払照合 |
| 不正注文急増 | 出荷を止め特徴を抽出 | ルール強化・追加認証 | 正常顧客影響と不正率を確認 |
停止条件は売上額だけでは決めません。同一注文の二重請求、カード情報保護の疑義、販売主体表示と請求主体の不一致、大量の誤出荷は、たとえ決済成功率が高くても停止対象です。一方、低比率の決済手段だけが停止し、顧客へ明確な代替を示せる場合は、限定運用が可能かもしれません。事業責任者、情報セキュリティ、法務、決済担当が事前に重大度を定義します。
顧客連絡テンプレートは障害原因を推測で断定せず、注文・請求状況、顧客が行うべきこと、重複操作を避ける案内、返金予定、問い合わせ先を明示します。旧売主の名称で通知が送られないよう送信者・署名・FAQを確認します。SNSでの広報と個別注文通知は役割を分けます。
復旧宣言の後も、障害時間帯の注文母集団を抽出してcapture、在庫、出荷、返金、会計まで追います。「画面が戻った」時点ではなく、データと資金の整合が確認できた時点でインシデントを閉じます。
5日前:本番相当リハーサルでGo・条件付きGo・延期を判定する
リハーサルは会議室で手順書を読み上げるだけではなく、許容された範囲で本番相当の注文、決済、取消、返金、入金レポート、通知を通す実証です。カード、主要代替決済、モバイル・デスクトップ、会員・ゲスト、国内・越境、定期、クーポン、分納から売上比率とリスクに応じてケースを選びます。テストデータは実注文と識別できるようにし、不要な個人情報や不正なカード利用を避けます。
| ゲート | Go | 条件付きGo | 延期・切戻し |
|---|---|---|---|
| 主要決済 | 本番IDで成功・返金済み | 低比率手段のみ代替あり | カード又は主要売上が未承認 |
| 入金 | 口座名義と予定が確認済み | 少額payout待ちで書面確認あり | 口座不一致・保留原因不明 |
| セキュリティ | 3DS・ログイン・監視が稼働 | 補完監視と期限付き是正 | カード情報露出又は鍵管理不明 |
| 照合 | 注文から会計まで差異説明済み | 軽微な手動処理をRACI化 | 売上・返金の二重計上リスク |
| 旧取引 | 15類型の担当・資金帰属確定 | 限定TSAと上限あり | 返金・dispute対応者不在 |
条件付きGoには期限、責任者、資金上限、代替手段、顧客影響を必ず付けます。「クロージング後に対応」は条件ではありません。例えば後払いが未開通でも売上比率2%でカードへ誘導でき、法務・CS表示を直し、7日以内に再審査するなら条件付き実行を検討できます。一方、主要カードが使えず、代替が銀行振込だけなら、売上と顧客体験への影響を定量化して延期を検討します。
判定会議には事業責任者、経理、決済、開発、CS、物流、法務、M&A担当を入れます。一人の「問題ありません」ではなく、各ゲートの証拠URL又はファイル、未解決事項、残余リスクの受容者を議事録へ残します。
クロージング当日:資金と注文を止めないコントロールルームを動かす
当日は、法的クロージング時刻、ECサイト切替時刻、決済ルーティング変更時刻、銀行口座変更時刻を同一と決めつけません。先に責任主体の切替条件を契約で決め、その範囲内で顧客影響が最小になる技術時刻を選びます。タイムゾーン、モールの締め、夜間バッチ、週末・祝日、銀行営業日も加味します。
- 直前スナップショットとして注文、決済残高、open返金・dispute、ユーザー権限を保存する。
- 新規注文受付を継続するか短時間メンテナンスへ入るか、事前基準で判断する。
- 販売主体、特商法表示、規約、プライバシー通知、請求表記を承認済み版へ切り替える。
- 決済ルーティング、Webhook、通知、入金口座、MFA・権限をランブック順に変更する。
- 本番相当の少額注文を実行し、注文台帳・PSP・通知・在庫・会計入口まで追跡する。
- 旧新双方で15類型の件数と金額を抽出し、境界注文に欠落・重複がないか確認する。
- Go宣言後も監視を継続し、不可逆点を越える前なら承認済み切戻しを発動する。
役割は「売主」「買主」では粗すぎます。決済設定を変える実行者、画面を読み上げる確認者、顧客影響を判断する事業責任者、資金帰属を確認する経理、契約条件との整合を見る法務、停止を決めるインシデント指揮者を分けます。チャットだけに記録せず、時刻、操作、結果、証拠、承認を一つのイベントログへ残します。
重大な障害時は売上だけで判断しません。二重請求、誤った販売主体での請求、カード情報保護の疑義、返金不能は短期売上より優先して止めるべき事象です。影響注文を隔離し、新規受付停止、代替決済、顧客通知、PSP連絡、ログ保全の順を事前に決めておきます。
D+1〜D+7:日次の決済残高ブリッジで境界注文を閉じる
クロージング後の最初の一週間は、売上ダッシュボードではなく、旧新双方の決済残高ブリッジを日次で更新します。注文件数、capture、取消、返金、dispute、手数料、留保、payoutをつなぎ、銀行入金まで追跡します。Shopify公式の入金と取引記録を照合する報告書の説明は、charges、refunds、disputes、adjustments、reserves & holds、payouts等の残高変動区分を示しています。使用プラットフォームに応じて列は変えても、総額から注文へ降りられる関係を維持します。
初週の差異は「移行なので仕方ない」と保留せず、24時間以内、3営業日以内、月次までの三段階で期限を付けます。二重capture、誤口座、返金失敗、Webhook欠落、税・通貨の誤りは即日扱いです。バッチ締めや銀行休日による時差は予定差異として別コードにし、予定日を過ぎたら自動的に未解決へ戻します。
| 日次確認 | 許容する差異 | 直ちに止める事象 | 証拠 |
|---|---|---|---|
| 注文対capture | 承認失敗・代引等の説明済み差 | 同一注文の二重請求 | 注文・決済CSV |
| capture対出荷 | 承認済み予約・分納 | 出荷不能商品の大量capture | WMS、在庫引当 |
| PSP対銀行 | 入金サイクル内pending | 名義外口座へのpayout | 入金バッチ、銀行明細 |
| 返金 | 審査中の限定案件 | 顧客通知済みなのに未実行 | 返金ID、CSチケット |
| 権限 | 期限付き閲覧のみ | 退職者・売主の不要な操作権 | ユーザー監査ログ |
境界注文を閉じるとは、売主と買主の精算だけではありません。顧客が正しい会社から商品・返金・サポートを受け、注文履歴と請求明細に矛盾がなく、会計仕訳が重複せず、個人情報アクセスが必要最小限になった状態を指します。未解決件数がゼロでなくても、母集団、金額、期限、責任者、資金保護が明らかなら管理可能です。
D+8〜D+30:返品・返金を旧新の資金帰属へ戻す
二週目以降は通常の返品が増え、クロージング時点の設計が試されます。顧客には組織変更を理由に返金を遅らせず、内部で売主負担・買主負担・共同負担を分類します。返金実行先が旧PSPしかない場合、買主CSが承認した案件を売主が何営業日以内に処理し、実行証拠を返すかをTSAのSLAで測ります。
返品商品は資金と別の経路を通ります。売主売上に係る商品が買主倉庫へ戻る場合、検品、再販、廃棄、メーカー返品の価値を誰へ帰属させるかを決めます。全額返金でも商品が再販可能なら、返金額をすべて売主負担にした上で返品在庫を買主が無償取得すると不均衡になることがあります。逆に衛生商品や開封品で価値がないなら、物流・廃棄費も含めます。
週次返品コホートで見込と実績を比較する
元注文週、商品、チャネル、返品理由、返金額、在庫回収価値、処理日数を集計し、クロージング時の返金見込と比較します。乖離が大きければ、商品不良、サイト切替の表示、配送遅延、CS混乱、決済失敗を切り分けます。M&A前の通常返品と移行起因の返品を分けることで、補償請求とPMI改善を混同しにくくなります。
- 返金受付からPSP実行までの中央値・最大日数
- 返金失敗と再実行件数、顧客への二重返金の有無
- 旧売上・新売上・不明に分類できない件数と金額
- 返品在庫の再販可能額、値下げ額、廃棄・返送費
- クーポン、ポイント、ギフト、送料を含む総負担
定期通販では次回課金通知、解約締め、発送準備の境界も点検します。サブスクECのKPI・契約・移行を扱う既存記事で継続率等の全体像を確認しつつ、本件では元注文・課金・返金の資金帰属へ落とし込みます。
D+31〜D+120:異議申立て・留保解除・旧アカウント終了を管理する
一か月を過ぎると、日常運用が安定する一方、過去取引の異議申立てや留保解除が散発的になります。担当者の異動やTSA終了で通知を見落としやすい時期です。案件一覧は元注文日、通知日、回答期限、理由、証拠担当、資金控除先、売主・買主負担、結果、精算日を保持し、週次から月次へ頻度を落としてもopen件数がゼロになるまで所有者を残します。
Stripe公式の異議申立てへの回答案内は、一般に回答期限が7〜21日程度になり得ること、期限までに回答しなければ敗訴扱いとなることを説明しています。実際の期限は管理画面・通知・契約で確認します。売主に証拠を求めている間に期限を失わないよう、通知から24時間以内の振分け、2営業日以内の証拠初回提出など案件規模に応じた内部期限を前倒しで置きます。
旧アカウントを閉じる四つの出口条件
- 未出荷・未入金・未返金・open disputeの母集団がゼロ又は別管理へ正式移管済み。
- 留保・保留・外貨・負残高の解除、精算、帰属が証憑で確定している。
- 法令・税務・契約上必要な取引、請求、通知、監査ログを安全に保存した。
- 旧API鍵、Webhook、MFA、ユーザー、銀行口座連携を失効し、失効後テストを行った。
終了日を「クロージング後90日」と固定するより、出口条件と最長日を併記します。留保解除が遅い場合に売主へ永久アクセスを残す必要はなく、決済会社から指定口座へ直接入金する、閲覧専用証跡を渡す、第三者精算人を置く等を検討できます。TSA延長時の追加費用と情報アクセス範囲も事前に決めます。
最終精算書には名目残高だけでなく、期間中の返金、dispute、手数料、留保変動、入金、税・為替、買主立替、売主作業費を取引IDで裏付けます。双方が承認した後、アカウント閉鎖証拠と最終ユーザー一覧を案件データルームへ格納します。
一つの想定案件で見る決済クロージングの組み立て方
以下は手順を理解するための架空例であり、実在の会社・案件・決済条件を示すものではありません。自社ECとモールで生活雑貨を販売するA社を、B社が事業譲渡で取得します。月商6,000万円のうち自社ECカードが55%、ウォレット10%、後払い5%、モール30%。返品期間30日、予約商品が売上の8%、旧PSPには600万円の留保があります。
最初の計画が失敗しそうになった理由
当初はクロージング日にカート所有権と銀行口座だけを変更する計画でした。しかし、事業譲渡のためB社は新加盟店審査が必要で、定期購入の決済トークンは一部のみ移行可能、予約商品のcaptureは発送時、モール入金には広告・ポイントが相殺され、留保はA社の旧アカウントへ120日後に解除される見込みでした。さらに返品対応はB社が行う一方、基準日前売上の返金は旧PSP残高から控除される構造でした。
チームは決済別に方式を分けました。新規自社EC注文はB社の新PSPへ切替え、移行できる定期トークンは検証後に移送。移せない顧客には30日前から再登録を依頼し、旧定期課金は最長60日の限定TSAとしました。予約注文は顧客表示と同意を確認した上で、出荷主体・売上・原価を注文単位で割り付けました。モールは既存規約と承認手続を確認し、入金バッチ単位でA社とB社を精算しました。
| 問題 | 採った保護 | 終了条件 |
|---|---|---|
| 旧売上の返品 | 過去実績から返金見込を留保 | 返品期間+処理遅延を経過 |
| チャージバックtail | 証拠TSAと限定エスクロー | 対象母集団の期限・open案件解消 |
| 旧PSP留保600万円 | 実際の解除額を後日精算 | PSP入金と明細受領 |
| 新PSPの追加留保 | B社の資金計画へ別枠計上 | 審査条件見直し |
| トークン非移行 | 再登録コホートと売上調整 | 旧課金終了・顧客移行完了 |
この例の学びは、すべてを同日に移すことが成功ではない点です。顧客への販売主体と新規資金は早期にB社へ寄せつつ、過去取引を閉じるために限定した旧環境を残しました。TSAは対象ID、最大期間、操作権、作業単価、証拠SLA、情報削除を細かく定め、漫然としたアカウント貸与を避けています。
売主がデータルームへ揃える決済資料
売主は「決済会社の管理画面を見せる」だけでなく、買主が残高とリスクを再計算できる資料を揃えます。個人情報・カード情報を必要以上に共有せず、匿名化、権限分離、閲覧ログ、段階開示を用います。画面キャプチャは基準日と対象Merchant IDが分かる形で保存し、CSVの抽出条件とタイムゾーンを付記します。
- 全決済手段、契約主体、Merchant ID、店舗、通貨、入金口座の台帳
- 加盟店契約、変更届、審査通知、制限・保留・留保に関する連絡
- 24か月分の注文、capture、取消、返金、dispute、手数料、payoutの明細
- 銀行入金明細と月次残高ブリッジ、未照合差異の説明
- 返金率・チャージバック率・勝敗・理由コード・open案件一覧
- reserve、hold、negative balance、外貨残高、解除予定の証拠
- 3-Dセキュア、不正検知、手動審査、ログイン保護の設定概要と実績
- 決済トークン件数、可搬性に関する公式回答、再登録対象
- API・Webhook・会計・WMS連携一覧、権限者、委託先、変更履歴
- 返品・返金・異議申立てランブックとサンプル証拠一式
- クロージングを跨ぐ未出荷、予約、分納、代引、コンビニ待ち注文
- 過去障害、不正利用、漏えい疑義、アカウント停止、監査・是正記録
資料に欠落がある場合は、無理に「該当なし」とせず、取得不能の理由、代替証拠、影響母集団、復旧予定を記載します。例えば古い商品ページが復元できなければ、異議申立ての証拠弱化として評価し、別の注文確認メールや仕様書で補います。買主が質問しやすいよう、台帳各行から原本へのリンクを張ります。
売却準備全体の資料構成はD2Cブランドの売却準備と情報管理も参照できます。本稿の決済資料は、機密性が高い取引明細・個人情報・アクセス権を含むため、匿名資料、限定開示、原本閲覧の順を意識します。
買主が必ず再実施する決済DDの手続
買主は売主作成の表を受領して終わりにせず、計算と操作を限定サンプルで再実施します。まず銀行明細からPSP入金へ逆引きし、次にPSPのpayoutから個別決済、注文、出荷へ降ります。順方向と逆方向の両方を行うと、対象外店舗、簿外残高、注文ID欠落を見つけやすくなります。
- 直近月末と大型セール月末の決済残高ブリッジを原データから再計算する。
- 高額・返金・dispute・予約・分納・外貨・手動調整を層化抽出する。
- 売上上位PSPについて、新法人での審査・入金・返金テストを観察する。
- 留保・保留の解除条件を通知原本又は決済会社回答で確認する。
- トークン移行の対象数、成功数、除外数、再登録売上影響を再計算する。
- 過去disputeを一件選び、新担当者が期限内に証拠を再構成できるか測る。
- API鍵を見ずに権限一覧、ローテーション、Webhook署名、ログを確認する。
- 15類型の境界注文を抽出するクエリ又は表計算条件を再実行する。
サンプル不一致は件数だけでなく性質を評価します。1件の個人口座入金やカード情報を含むログは、金額が小さくても重大です。手数料の丸め差のような軽微な差は、母集団へ拡張して定量化できれば管理できます。発見事項を「金額」「業務停止」「法令・契約」「顧客影響」「再発可能性」の五軸で評価し、価格、前提条件、誓約、補償、PMIへ振り分けます。
EC全体の調査項目はEC事業デューデリジェンスのチェックリストで俯瞰できます。決済調査では、その総合表のうち受注・入金・会計を、取引IDと時間差が追える粒度まで深掘りします。
最終契約・TSAへ決済テールをどう書くか
契約書に「決済アカウントを引き継ぐ」とだけ書いても、技術・資金・顧客対応は動きません。最終契約では取得対象となる決済債権・残高・契約・データを特定し、基準日前後の注文帰属、価格調整、誓約、表明保証、補償、TSAを相互参照させます。具体的な文案は弁護士が案件に合わせて作成しますが、事業チームは次の論点を判断材料として渡します。
| 契約領域 | 決める内容 | 運用証拠 |
|---|---|---|
| 取得対象 | PSP契約、決済債権、留保、データの包含・除外 | Merchant ID別台帳 |
| 基準日精算 | 15類型の売上・原価・入金・返金帰属 | カットオーバーマトリクス |
| 前提条件 | 主要決済審査、同意、テスト、口座確認 | Go/No-Go票 |
| 表明保証 | 契約遵守、開示残高、不正・紛争、情報保護 | 契約・通知・事故一覧 |
| 誓約 | 通常運営、設定変更制限、通知、証拠保存 | 署名から実行までの変更ログ |
| 特別補償 | 既知のdispute、未開示負残高、過去違反等 | 対象母集団と上限計算 |
| TSA | 旧PSP操作、返金、証拠、入金転送、終了 | SLA・RACI・精算書 |
表明保証は「問題がない」という抽象文だけでなく、開示基準日、対象アカウント、重要性、売主の知識範囲を調整します。既知のopen disputeや留保を開示した上で、実額精算又は特別補償へ移す方が、事実を隠して一般表明へ押し込むより運用しやすくなります。補償請求には通知・防御・和解の主導権、顧客対応を遅らせない例外を設けます。
TSAは旧アカウント貸与契約ではありません。許された操作、担当者、MFA端末、アクセス時間、返金上限、証拠提出期限、障害連絡、ログ、個人情報、費用、再委託、終了・延長、アカウント閉鎖を定めます。売主の従業員が退職する可能性も考え、代替担当と権限移行を用意します。
買収後30日で見る決済KPIは売上だけでは足りない
PMI初月のダッシュボードには、売上・承認率だけでなく、顧客影響、資金、統制、テールを同時に載せます。切替前4週間、前年同週、予算と比較し、大型セール、曜日、商品構成の影響を注記します。平均値だけでは障害を薄めるため、日次と決済方法別に見ます。
| 領域 | KPI | 異常時の問い |
|---|---|---|
| 購入体験 | 承認率、3DS完了率、決済離脱 | 顧客属性・端末・ルールのどこで落ちたか |
| 不正 | 疑い保留、取消、不正利用、dispute率 | 正常売上を止めずに被害を抑えられているか |
| 返金 | 受付から実行まで、失敗・二重返金 | 旧新アカウント間のSLAが機能したか |
| 資金 | pending日数、留保、入金差異、負残高 | 成長売上に必要な現金が拘束されていないか |
| 照合 | 未照合件数・金額・最長日数 | 注文、PSP、銀行、会計のどこで切れたか |
| テール | 旧注文open件数、TSA工数、解除予定 | 出口条件へ近づいているか |
閾値は業界平均を借りるだけでなく、対象会社の正常期、決済会社の条件、買主のリスク許容から設定します。例えば承認率が1ポイント下がっても不正損失が大きく減れば許容できる場合があり、売上が増えても留保と返金が急増すれば現金は悪化します。数値の所有者と具体的な是正権限を結び付けます。
EC M&A後のPMIで止まりやすい運営移管では初月全体の引継ぎを扱っています。決済ダッシュボードはその中の受注・CS・物流・会計を横断する監視面として位置付け、決済チームだけの指標に閉じません。
EC M&Aの決済引継ぎ – 最終チェックリストと結論
EC M&Aの決済引継ぎで最も危険なのは、サイトが表示され、テストカードが一度通ったことを完了とみなすことです。真の完了は、基準日前後の注文について販売主体、履行、売上、入金、返金、異議申立て、証拠、会計が一貫し、主要決済が買主の責任で運用され、旧アカウントが出口条件に沿って閉じられる状態です。
- 全決済手段・Merchant ID・契約主体・残高・入金口座を全量確認した。
- 株式譲渡又は事業譲渡に応じ、同一契約変更・新契約・並行稼働を決済別に決めた。
- 主要PSPの審査、属性変更、入金・返金テストを完了した。
- 注文・PSP・銀行・会計を取引IDで照合し、留保と負残高を説明できる。
- 返金・disputeの月齢を測り、テール期間と資金保護を設定した。
- トークン可搬性、PCIスコープ、3DS、不正ログイン対策を新環境で確認した。
- クロージングを跨ぐ15類型の帰属と抽出条件を契約・別紙・運用へ反映した。
- API・Webhook・権限・MFA・会計連携の切替と切戻しを実証した。
- Day 1〜120のRACI、TSA、証拠SLA、旧アカウント出口条件を決めた。
- 買主が残高ブリッジとdispute証拠をサンプル再実施した。
最終判断: 日付を守ることより、主要決済が新責任主体で再現可能であり、過去取引のテールが金額・期限・責任者付きで封じ込められていることを優先します。未解決事項があるなら隠さず、延期、条件付きGo、限定TSA、価格留保のいずれで受けるかを投資委員会と契約書で一致させます。
本稿のEC M&Aの決済引継ぎの手順は、特定の決済会社の承認や法的結論を保証するものではありません。それでも、注文IDを中心に資金と証拠を結び、買主が再実施できる状態を作れば、「売上はあるのに入金できない」「返金だけが買主へ残る」「旧担当の退職でdisputeに答えられない」という移行事故を大幅に減らせます。
EC M&Aの決済引継ぎでよくある12の質問
株式譲渡なら決済契約の手続は不要ですか?
不要とは限りません。対象法人が同じでも、実質的支配者、代表者、商号、所在地、銀行口座、取扱商品、ドメイン、取引量等の変更が届出・再確認・審査の対象になることがあります。加盟店契約と決済会社の書面回答を確認し、変更前後のMerchant ID、入金、返金、権限をテストしてください。
事業譲渡で売主のPSPアカウントをそのまま使えますか?
当然に使えるとは考えないでください。契約主体が売主のまま買主が取引を行うと、加盟店契約、販売主体表示、入金・返金、個人情報、税務・会計の不一致が生じ得ます。新契約を基本シナリオとして審査し、限定的な並行運用が必要なら決済会社の同意、対象取引、権限、期間、費用、終了条件をTSAで定めます。
クロージング日時点の未入金売上は誰のものですか?
注文日だけでは決まりません。販売主体、出荷・履行、決済債権の譲渡範囲、契約の基準日条項、会計・税務、PSPの相殺権を確認します。出荷済み未入金、capture済み未出荷、代引回収済み未振込等を別類型にし、売上・原価・入金・返金を一度だけ割り付けてください。
留保金は現金として譲渡価格に加えてよいですか?
名目残高をそのまま現金同等物とするのは危険です。解除前に返金、dispute、手数料、負残高へ充当される可能性、解除日、入金先、名義変更による再審査を確認します。名目残高、回収見込、最終帰属を分け、実際の解除額で後日精算する方法も比較します。
チャージバック用の留保期間は120日で十分ですか?
一律には決められません。カードネットワーク、決済会社、理由、商品・役務の提供時点によって申立て可能期間や処理期間が異なり得ます。直近24か月の発生月齢を分析し、予約販売・定期・長期配送等の遅いテールを分け、契約先が示す案件固有の期限で保護期間を決めます。
決済トークンが移せないと定期顧客は全員解約になりますか?
直ちに全員解約とは限りませんが、旧環境での限定継続、顧客による再登録、新しい支払リンク等の代替策が必要です。移行可否をカート・旧PSP・新PSPへ確認し、対象顧客数、再登録率、メール到達、CS負荷、売上減少をコホートで見積もります。顧客通知と同意の要否は専門家・契約先へ確認してください。
カード番号を保持していなければPCI DSSの確認は不要ですか?
その結論を記事だけで出すことはできません。外部決済フォームやリダイレクトを使っていても、ECサイトの実装、埋込み方式、スクリプト、委託範囲によって確認事項が変わります。最新のPCI SSC資料、アクワイアラ・PSPの指示、対象環境の構成に基づき、適切なSAQや対策を専門家と確認します。
3-Dセキュアを有効にすれば不正利用対策は完了ですか?
完了ではありません。経済産業省の資料は、決済前の不正ログイン対策、決済時の本人認証、リスクに応じた追加対策等を含む連続した考え方を示しています。会員乗っ取り、不正アカウント、配送先変更、手動審査、出荷停止、事後監視までつなぎ、承認率と不正率を両方確認します。
管理画面の月次売上と銀行入金が近ければ照合は十分ですか?
十分ではありません。手数料、返金、dispute、留保、外貨、広告・ポイント相殺、複数店舗が差に混ざります。注文台帳、PSP明細、payout明細、銀行、会計を取引ID・バッチIDでつなぎ、高額、返金、予約、分納、手動調整等をサンプル再実施します。
クロージング日に全決済を一斉に切り替えるべきですか?
顧客・契約・資金の分離が明確になるなら一斉切替が適することもありますが、定期課金、予約、長い返品・disputeテールでは並行運用が安全な場合があります。決済手段別に選び、旧環境を残す場合は対象、最大期間、アクセス、SLA、終了条件を限定します。
決済会社の審査が間に合わない場合でも契約を実行できますか?
主要決済の売上比率、代替手段、顧客表示、資金、法令・契約リスクを定量化し、Go・条件付きGo・延期を決めます。低比率の手段だけ未開通で期限付き代替がある場合と、カード全体が未承認の場合は同じではありません。無期限に売主アカウントを借りる前提は避け、条件を投資委員会と契約へ明記します。
決済引継ぎは誰が責任者になるべきですか?
単独部門では完結しません。事業責任者が顧客と売上、経理が残高・入金、決済担当がPSP、開発がAPI・Webhook、CSが返金・証拠、物流が出荷、法務が契約・表示、M&A担当が価格・前提条件を担います。停止・延期を最終判断する一人を指名し、RACIとエスカレーションを当日前に試してください。
決済・不正利用・収益認識の一次資料
以下は2026年8月22日時点で事実確認に使用した一次・公式資料です。決済会社・カードネットワーク・プラットフォームの条件は、国、契約、アカウント、商品、更新時点で異なります。記事内の一般的な手順より、案件の契約書、管理画面通知、担当窓口の書面回答を優先してください。
- 経済産業省「クレジットカード・セキュリティガイドラインが改訂されました(6.0版)」(2026-08-22確認)
- 経済産業省「割賦販売法(後払分野)の概要・FAQ」(2026-08-22確認)
- 経済産業省「加盟店における不正利用対策の在り方に関する検討会」(2026-08-22確認)
- 経済産業省「クレジットカード不正利用被害の状況・対策資料」(2026-08-22確認)
- PCI SSCのよくある質問「電子商取引事業者がスクリプトに関するSAQ Aの適格要件を満たす方法」(2026-08-22確認)
- 店舗所有権の変更・移転 — Shopifyヘルプセンター(2026-08-22確認)
- 入金照合レポート — Shopifyヘルプセンター(2026-08-22確認)
- Shopify Paymentsの留保金概要 — Shopifyヘルプセンター(2026-08-22確認)
- チャージバック監視 — Shopifyヘルプセンター(2026-08-22確認)
- 異議申立ての仕組み — Stripe Documentation(2026-08-22確認)
- 残高と入金時期 — Stripe Documentation(2026-08-22確認)
- 残高サマリーレポート — Stripe Documentation(2026-08-22確認)
- ASBJ「企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針」(最終更新日2026-07-17、2026-08-22閲覧確認)
特にクレジットカード・セキュリティガイドラインは改訂され得ます。公開・更新時には経済産業省の最新版、PSPの現行規約、PCI SSCの現行版、対象会社の審査条件を再確認します。
本記事の前提と専門家確認
本記事はEC事業のM&Aにおける決済移行を検討するための一般的な情報であり、法務、会計、税務、決済審査、カードネットワーク規則、情報セキュリティ又は投資判断に関する個別助言ではありません。債権・契約の承継、顧客通知、個人情報、収益認識、消費税、PCI DSS、割賦販売法上の措置、異議申立て期限等は案件ごとに異なります。弁護士、公認会計士、税理士、セキュリティ専門家、決済会社・アクワイアラへ確認してください。外部サービスの利用可否、審査通過、留保解除、入金、dispute勝敗、M&A成立又は価格を保証するものではありません。